


「分担する」は中国語で何と言う?
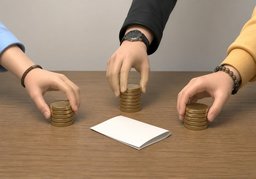
「分担する」に最も一般的に対応する中国語は「分担」です。対象となる物事の性質によって使い分けるのが基本です。仕事・責任・精神的負担などを分け合う場合は「分担」を使い、費用や金銭、具体的な物品などを頭割りで割り振る場合は「分摊」を用います。
使い分け
- 分担
仕事、責任、苦労、家事など、主に抽象的な義務や負担を複数人で分け合う際に広く使われます。
我们一起分担家务吧。
一緒に家事を分担しましょう。
- 分摊
費用、コスト、損害金など、数値化できる具体的な金銭や実費を各自で公平に割り振る場面で使われます。
聚餐的费用大家平均分摊。
会食の費用はみんなで均等に分担します。
よくある間違い
✕ 我们分担房租吧。
○ 我们分摊房租吧。
家賃など金銭的コストを割り勘・配分する場合は「分摊」を使います。
「分担する」のよくある質問
Q. 「家事を分担する」は?
「分担家务」と表現します。家事は労働や責任の共有であるため、「分摊」ではなく「分担」を使うのが自然です。「大家一起分担家务(みんなで家事を分担する)」のように用います。
Q. 費用を「割り勘にする」は?
「分摊费用」でも通じますが、日常会話で飲食代を割り勘にするときは「AA制」や「各付各的(各自で払う)」という表現がよく使われます。ビジネスなどで経費を按分する場合は「分摊成本」が適しています。
分fēn担dān
意味
- 動 分担する
例文
コアイメージ
一つの義務や費用、仕事を数人で分け合い個々の負担を小さくする状態
関連語
使い方
類義語との違い
分担: 費用や仕事などの負担を数人で分け合い、各自が負う量を小さくする
分摊: 費用や損失を人数や項目ごとに割り当ててそれぞれが負担する
承担: 責任や費用を自分で引き受けて負う
分工: 仕事や役割を決めて人ごとに担当させる
分配: 物や金を基準に分けて配る
中国語での定義
語源
漢字の「分」は分ける・分配することを表し、「担」は担ぐ・引き受けることを表すので、組み合わせると一人が抱える負担を複数人で引き受けるという意味になる。
コラム
- 用法としては「分担+責任/费用/任务」の形が多く、提案では「我们可以一起分担」のように言うと自然で、単に物を共有する「分享」や一人で負うことを意味する「承担」とは使い分けると誤解が少なくなる
例文
コアイメージ
共同で生じた費用を公平または約束に基づいて細かく切り分けて各自が負担する
関連語
使い方
類義語との違い
分摊: 会費や料金をみんなで割り合って各自が負担する
分担: 仕事や費用などの負担を複数人で分けて受け持つ
平分: 費用や物を二人以上で同じ割合に分ける
中国語での定義
語源
合成語で「分」は分ける・配るの意、「摊」は摊开して配る・分担する用法を持ち、二字を合わせることで総額を摊开して各主体に分配するという意味を持つようになった
コラム
- 口語では「我们平摊」「大家来分摊」といった短い表現で割り勘や分担を示すが、正式な精算や会計では按比例や具体金額を示して書面で確認することが望ましい
「分担する」は英語では
- 「分担する」 → shareseveralise和英辞典で見る
「分担する」を含むフレーズ
おすすめの単語帳
1 / 1